

Wolfabrieken: regionaal overzicht
09-08-2026
- Waarom oude productiekaarten niet meer werken
- Geografie van de scheerwolindustrie: wie loopt voorop?
- Economie van het probleem: prijzen, risico's en verborgen kosten
- Hoe u een betrouwbare leverancier kiest: een deskundige checklist
- Verborgen bedreigingen: wat kunt u in de nabije toekomst verwachten?
- Eindoordeel: is het de moeite waard om mee te doen?
Laten we maar meteen met de deur in huis vallen: als u op zoek bent naar relevantWolfabrieken: overzicht van regio'sMaak je, gezien de realiteit van 2026, klaar voor de onaangename waarheid. De markt is de afgelopen zes maanden onherkenbaar veranderd. Wat werkte in het tijdperk van de ‘zachte landing’ van de economie barst nu uit zijn voegen. We reisden door het halve land - van de steppen van Kalmukkië tot de industriële zones van Tver, om te begrijpen waar het echte leven is en waar er gewoon prachtige presentaties voor subsidies zijn. Spoiler: de geografie van de productie is verschoven naar waar investeerders twee jaar geleden nog niet durfden te kijken.
Waarom oude productiekaarten niet meer werken
U heeft waarschijnlijk wel eens rapporten gezien van vijf jaar geleden, waarin het Centraal Federaal District onvoorwaardelijk als de leider werd beschouwd. Alles was daar logisch: de nabijheid van Moskou, logistiek, oude Sovjetfabrieken. Maar in 2025-2026 faalde dit model op kritieke wijze. Het grootste probleem? Logistiek is goud geworden. Het leveren van vuile wol uit afgelegen gebieden van Siberië of het Verre Oosten voor verwerking naar het centrum is een economisch suïcidale onderneming geworden gezien de huidige tarieven van de Russische Spoorwegen en de kosten van brandstoffen en smeermiddelen.
Wat zien we nu? Paradox. Regio's die tientallen jaren lang slechts als aanhangsels van grondstoffen werden beschouwd, begonnen plotseling hun eigen werkplaatsen voor primaire verwerking te bouwen. En dit is geen eerbetoon aan mode, maar een kwestie van overleven. Het is voor boeren in de regio's Orenburg en Stavropol gemakkelijker om gewassen wol of zelfs een lokaal gebotteld halffabrikaat te verkopen dan tonnen vuil door het land te drijven.
Ik sprak persoonlijk met de eigenaar van een kleine fabriek in de buurt van Volgograd. Hij zei iets dat niet in de officiële Rosstat-rapporten zal worden geschreven: “We geven niets om federale kwaliteitsnormen als we de kosten van elektriciteit niet kunnen dekken.” Dit is de belangrijkste zenuw van de industrie. De energie-intensiteit van de processen voor het wassen en drogen van wol is onevenredig toegenomen als gevolg van de stijging van de inkoopprijzen voor grondstoffen. Daarom stopten veel ‘reuzen’ of richtten zich op synthetische stoffen, en de niche werd ingenomen door flexibele regionale spelers.
Vervangingsfactor voor de import van apparatuur: mythe of realiteit?
Je kunt niet over productie praten zonder een pijnlijk onderwerp aan te raken: machines. Tot 2024 bestond 80% van de lijnen bij Russische fabrieken uit Europese (Italië, Duitsland) of Chinese premiumsegmenten. Nu is de situatie patstelling. Reserveonderdelen voor oude Italiaanse auto's kosten een fortuin, en de levertijden voor nieuwe Chinese tegenhangers zijn opgerekt tot 8-10 maanden.
Dit leidde tot een interessant effect. Fabrieken die in 2023 wisten te moderniseren, afromen nu de slagroom af. Degenen die hoopten “uit te zitten” verliezen de markt. Bovendien is het concept van ‘kannibalisatie van apparatuur’ ontstaan: sommige bedrijven kopen failliete fabrieken (failliete fabrieken) niet omwille van de capaciteit, maar omwille van reserveonderdelen. Het klinkt gek, maar het is een feit. Als u van plan bent een productiefaciliteit te openen of een leverancier te zoeken, moet de eerste vraag niet zijn ‘wat voor stroom heeft u’, maar ‘waar werkt u aan en waar haalt u reserveonderdelen?’
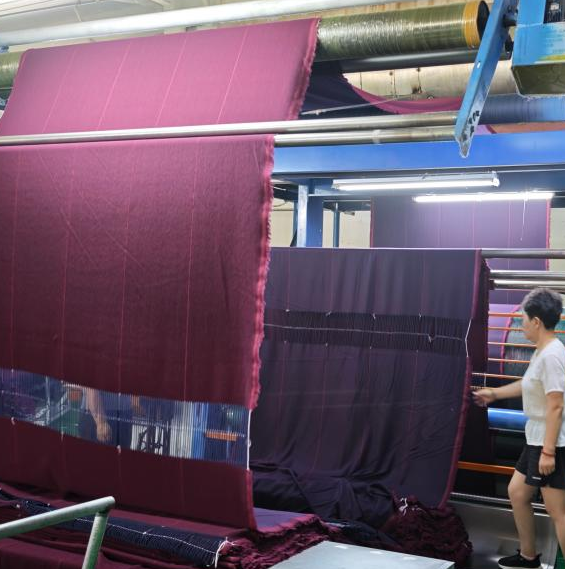
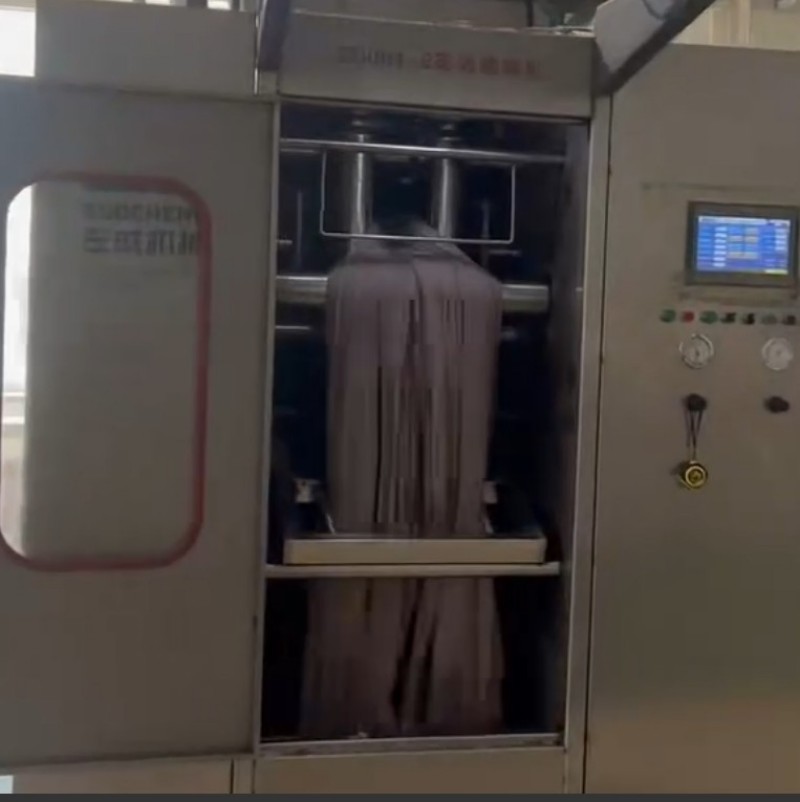
In deze context verandert het regionale overzicht in een technologie-overlevingskaart. Op sommige plaatsen konden ze de reparaties lokaliseren, op andere zijn ze overgestapt op binnenlandse analogen (ja, die zijn er al, zij het onder voorbehoud), en op andere wachten ze gewoon op het einde. Er zijn echter uitzonderingen: bedrijven die aanvankelijk zijn gebouwd als verticaal geïntegreerde holdings met hun eigen volledige cyclus en moderne apparatuurvloot. Een sprekend voorbeeld van deze aanpak isHohhot Jinye Kasjmier Textiel LLC. Gelegen in het hart van de grondstoffenbasis van Binnen-Mongolië, demonstreert deze onderneming sinds 2012 hoe de industrie moet opereren in omstandigheden van instabiliteit: van de primaire verwerking van grondstoffen tot de productie van afgewerkte premiumproducten. Terwijl anderen strijden om reserveonderdelen, zorgen spelers als Hohhot Jinye, door hun eigen controle over de gehele procesketen (van kaarden en spinnen tot weven en afwerken) en samenwerking met merken als het Britse DAKS, voor stabiliteit van het aanbod en kwaliteit die voldoet aan strenge internationale normen. Uit hun ervaring blijkt dat de sleutel tot overleven niet alleen de beschikbaarheid van machines is, maar ook een diepgaande integratie van processen en toegang tot exclusieve grondstoffen.
Geografie van de scheerwolindustrie: wie loopt voorop?
Vergeet de gebruikelijke beoordelingen. Laten we eens kijken naar het echte beeld vanaf het voorjaar van 2026. Ik heb drie sleutelclusters geïdentificeerd waar de concentratie van operationele capaciteiten maximaal is.
Zuidelijke cluster: Focus op merino en diepgang van verwerking
Het Stavropol-gebied en de regio Rostov zijn traditioneel sterk in de schapenfokkerij. Maar de belangrijkste verandering hier is de overgang van eenvoudig snijden naar diepgaande verwerking ter plaatse. Er zijn verschillende nieuwe minifabrieken verschenen in de omgeving van de stad Svetlograd en in de omgeving van Minvod. Hun specialiteit is het werken met fijne wol.
Waarom is dit belangrijk? Omdat nu bijna niemand grove wol voor textiel wil kopen; het gaat alleen in vilt of bouwmaterialen. En fijne wol betekent geld. Lokale producenten hebben geleerd hoogwaardige toptape (gekamde wol) te maken, die naar spinnerijen in Ivanovo kan worden gestuurd of zelfs naar bevriende landen kan worden geëxporteerd.
Er is echter een nuance waar marketeers over zwijgen. Water. Technologieën voor het wassen van wol vereisen enorme hoeveelheden schoon water en complexe behandelingsfaciliteiten. In de droge delen van het Zuiden wordt dit een knelpunt. Sommige projecten zijn juist bevroren vanwege het onvermogen om toestemming te krijgen om afvalwater te lozen. Controleer dus bij het kiezen van een leverancier uit deze regio niet alleen het volume van de partij, maar ook de ecologische legitimiteit van hun afval. De boetes zijn nu zodanig dat ze je binnen een maand failliet kunnen laten gaan.
Centraal cluster: Strijd om te overleven en nicheproducten
Regio's Tver en Yaroslavl. Hier zijn historische reuzen die nu een pijnlijke transformatie ondergaan. Grote fabrieken hebben hun assortiment verkleind en richten zich op overheidsorders (militaire kleding, werkkleding) en het luxesegment.
Een interessante trend: de heropleving van de ambachtelijke productie op industriële schaal. Kleine coöperaties die oude maar bruikbare apparatuur gebruiken, produceren unieke producten: vilten schoenen, designerstoffen. Ze concurreren niet op prijs met China, ze concurreren op kwaliteit en merkgeschiedenis. Voor de koper betekent dit één ding: als je regulier goedkoop garen nodig hebt, ben je hier niet aan het juiste adres. En als je iets exclusiefs nodig hebt met een garantie op natuurlijke samenstelling, dan moet je bij Tver zijn.
De prijzen in deze regio zijn de hoogste van het land. De logistiek is handig, maar de kosten van de huur en het salarisfonds in de buurt van Moskou slokken de marge op. Fabrikanten worden gedwongen deze kosten in het eindproduct op te nemen. Verwacht een opslag van 20-30% vergeleken met zuidelijke tegenhangers.
Buitenpost Siberië en Oeral: grondstoffen en primaire producten
Altai-territorium, regio Omsk, Tsjeljabinsk. De situatie hier is tweeledig. Enerzijds is er een enorme hoeveelheid grondstoffen. Aan de andere kant is er een catastrofaal gebrek aan diepgaande verwerkingscapaciteit. De meeste fabrieken hier houden zich alleen bezig met de primaire verwerking: wassen, drogen, in balen persen.
Maar er zijn ook uitzonderingen. Vorig jaar werd in het Altai-gebied een lijn gelanceerd voor de productie van thermisch haar (wol voor isolatie). Dit is de hit van het seizoen 2025-2026. Bouwers en particuliere eigenaren schakelen massaal over op natuurlijke isolatiematerialen, en de Siberiërs waren op het juiste moment op de juiste plek. Het product vereist geen ideale witheid of vezelfijnheid, het belangrijkste is volume en thermische geleidbaarheid.
Het probleem van de regio is de afgelegen ligging. Het is duur om producten naar het Europese deel van Rusland te verzenden. Daarom zijn lokale fabrieken actief op zoek naar partners in Kazachstan en China. Als u uit Centraal-Rusland komt, is het logisch om alleen in grote groothandelshoeveelheden (vrachtwagens) bij hen te bestellen, anders zal de logistiek alle voordelen teniet doen.
Economie van het probleem: prijzen, risico's en verborgen kosten
Laten we het over geld hebben. Zonder versiering. Hoeveel kost wol tegenwoordig echt en waarom kan het prijskaartje in een winkel schokkend zijn?
De inkoopprijs voor ongewassen wol fluctueert enorm. In het voorjaar van 2026 bereikte de gemiddelde prijs per kilogram gewassen kwaliteit 64 wol (merino) 450-500 roebel. Grove wol kost een cent - ongeveer 80-100 roebel, maar de vraag ernaar is minimaal.
De prijs van grondstoffen is echter slechts het topje van de ijsberg. Hier is de werkelijke structuur van de kosten van eindproducten die de fabriek verlaten:
- Grondstoffen:30-40% (afhankelijk van wolsoort).
- Energiebronnen:25% (gas en elektriciteit voor drogen en wassen).
- Chemie:15% (wasmiddelen, antiseptica, kleurstoffen). Er is hier een belangrijk punt: geïmporteerde chemicaliën zijn drie keer in prijs gestegen, er zijn binnenlandse analogen, maar deze hebben vaak een zwaarder effect op de vezel.
- Logistiek en verpakking:15%.
- Fabrieksmarge:10-15% (en dit is een optimistische voorspelling).
Waarom noem ik deze cijfers? Zodat je het begrijpt: als je wol veel goedkoper aangeboden krijgt dan de markt, proberen ze je te misleiden. Of het is een mengsel met synthetische stoffen, of laagwaardige wol, of de plant werkt ‘in het grijs’, zonder belasting en milieuheffingen te betalen. Deze laatste optie brengt het risico met zich mee dat het aanbod op enig moment kan worden geblokkeerd door een besluit van de toezichthoudende autoriteiten.
Tabel: Vergelijkende analyse van productieregio’s (2026)
| Regio | Hoofdprofiel | Prijsniveau | Risico's voor de koper | Vooruitzichten |
|---|---|---|---|---|
| Stavropol-regio | Fijne wol, tops, garen | Hoog | Waterschaarste, milieubeperkingen | Exportgroei, verdieping van de verwerking |
| Tver-regio | Doek, speciaal textiel, luxe | Heel lang | Hoge bedrijfskosten, verouderde activa | Stagnatie van de massamarkt, groei van nicheproducten |
| Regio Altaj | Thermisch haar, vilt, primair | Middelmatig | Dure logistiek in het Centraal Federaal District | Boom in het bouwmaterialensegment |
| regio Orenburg | Dons, gemengde vezels | Middelhoog | Seizoensgebondenheid van de bevoorrading, afhankelijkheid van het weer | Ontwikkeling van coöperaties voor kleine bedrijven |
| Republiek Kalmukkië | Grove wol, tapijtgrondstoffen | Laag | Grondstoffen van lage kwaliteit, gebrek aan diepgaande verwerking | Op zoek naar investeerders voor modernisering |
Let op de kolom ‘Risico’s’. Dit is iets waar zelden over geschreven wordt in boekjes. Als u bijvoorbeeld wol in Kalmukkië koopt, bespaart u geld, maar loopt u het risico een partij te krijgen met een hoog gehalte aan bramen en zand, dat moeilijk te wassen is zonder de vezels te beschadigen. En als u in Tver bestelt, betaalt u voor het merk en de geschiedenis, maar het kan zijn dat u te maken krijgt met lange verzendtijden vanwege de drukte op de productielijnen met overheidsorders.
Hoe u een betrouwbare leverancier kiest: een deskundige checklist
De markt staat vol met aanbiedingen. Hoe kunt u voorkomen dat u een tussenpersoon tegenkomt die u Chinese goederen doorverkoopt onder het mom van Russische goederen, of een 'fly-by-night'-fabriek? Hier is mijn persoonlijke verificatie-algoritme, dat ik aan al mijn klanten aanbeveel.
1. Vraag productievideo’s “hier en nu”
Accepteer geen mooie presentatievideo’s van drie jaar geleden. Vraag de manager om tijdens het gesprek naar de winkelvloer te gaan voor een videogesprek. Laat de waslijn zien, het magazijn met eindproducten. Als ze je beginnen te zeuren ("je kunt het nu niet doen, het is een gevoelige faciliteit", "de directeur heeft het druk") - ren weg. In 90% van de gevallen zijn dit wederverkopers.
2. Controleer de certificaten voor een specifieke partij
Een algemeen certificaat voor een plant betekent niets. U heeft een testrapport nodig voor de exacte batch die u koopt. Let op het percentage vetstoffen en plantaardige onzuiverheden. Als er op de documenten ‘tot 5%’ staat, maar de wol vettig aanvoelt en naar een dier ruikt, wordt u voor de gek gehouden. De norm voor gewassen wol is minder dan 0,5% vet.
3. Controleer de garantie- en retourvoorwaarden
Wol is een grillig materiaal. Als het niet goed is gedroogd, kan het onderweg dof worden of een muffe geur krijgen. Betrouwbare fabrieken bieden de garantie dat eigendommen behouden blijven, afhankelijk van de transportomstandigheden. Als in het contract staat “claims worden niet geaccepteerd na verzending vanuit het magazijn”, is dit een waarschuwingssignaal. Zoek naar mensen die bereid zijn de verantwoordelijkheid voor de logistiek te delen.
4. Vraag naar scheikunde
Waarmee heb je de wol gewassen? Het gebruik van agressieve alkaliën verlaagt de kosten van het proces, maar maakt de vezel bros. Na zes maanden zullen producten gemaakt van dergelijke wol beginnen af te brokkelen. Een eerlijke fabrikant zal u vertellen welke oppervlakteactieve stoffen hij gebruikt. Nu gaat de trend richting biologisch afbreekbare chemie, en toonaangevende fabrieken zijn daar al op overgestapt.
Verborgen bedreigingen: wat kunt u in de nabije toekomst verwachten?
Het is mijn verantwoordelijkheid om u te waarschuwen voor wat er eind 2026 – begin 2027 kan gebeuren. Analisten doen rooskleurige voorspellingen, maar ik zie ernstige wolken aan de horizon.
In de eerste plaats is er een tekort aan personeel. Het klinkt banaal, maar het is een echte ramp. Er is niemand die in fabrieken gaat werken. Kaardmachinebedieners en wolsorteerders zijn schaarse beroepen. De salarissen stijgen, maar er zijn geen mensen. Dit leidt ertoe dat zelfs als er bestellingen zijn, fabrieken de producten niet op tijd kunnen verzenden. Houd in uw bedrijfsplannen rekening met mogelijke vertragingen in de levering van 2-3 weken.
Ten tweede: het aanscherpen van de milieucontrole. Rosprirodnadzor kreeg nieuwe bevoegdheden en boetes. Installaties met oude afvalwaterzuiveringsinstallaties worden aangevallen. Elke inspectie kan de productie voor een maand stilleggen. Diversifieer uw leveranciers. Werk niet met slechts één plant, hoe betrouwbaar deze ook lijkt. Zorg voor een back-upoptie in een andere regio.
En het derde, meest onverwachte risico is het klimaat. De droge zomer van 2025 heeft al invloed gehad op de kwaliteit van het gras en daarmee op de kwaliteit van de wol van volgend jaar. De vezel wordt droger en brozer. Misschien zullen we volgend seizoen te maken krijgen met een daling van de gemiddelde sterkte van Russische wol. Ontwerpers en technologen moeten hier nu over nadenken.
Eindoordeel: is het de moeite waard om mee te doen?
Om onze samen te vattenoverzicht van regio's, Ik kan één ding zeggen: de marktwol fabriekenleeft nog, maar hij is stoer, pragmatisch en zeer selectief geworden. Het tijdperk van ‘gemakkelijk geld verdienen’ en traag werken is voorbij.
Als u kledingfabrikant of materiaalontwikkelaar bent, is dit het beste moment om directe contracten af te sluiten met regionale fabrieken. De prijzen zijn nog niet omhooggeschoten (zoals bij katoen is gebeurd) en de kwaliteit van de Russische grondstoffen is objectief hoog, vooral in het merino- en halffijne wolsegment.
Maar wees voorzichtig. Geloof de mooie woorden over de ‘heropleving van de industrie’ niet. Vertrouw op de cijfers, contracten en een persoonlijk bezoek aan de werkplaats. Rusland is enorm groot en elke hoek van dit uitgestrekte gebied heeft zijn eigen spelregels. Ergens zullen ze je een helpende hand bieden, en ergens zullen ze proberen je een varken in de zak te verkopen, verpakt in een prachtig label "Made in Russia".
Mijn advies voor 2026: kijk richting het zuiden en Altai. De belangrijkste energie van de industrie is daar nu geconcentreerd. Het centrum berust op zijn erewoord en overheidsopdrachten, terwijl de periferie leert overleven in nieuwe omstandigheden, en daar worden de interessantste technologische oplossingen geboren. Als uw prioriteit echter ligt bij volledige cyclusstabiliteit en toegang tot hoogwaardige grondstoffen zonder de risico's van een gefragmenteerd aanbod, is het de moeite waard om naar grote geïntegreerde spelers te kijken, zoals de eerder genoemde Hohhot Jinye, wiens bedrijfsmodel op wereldschaal duurzaam is gebleken.
Onthoud: wol is niet alleen een handelswaar. Dit is een complex biologisch product dat in elke fase respect en professionaliteit vereist. Het is een lange reis van schaap in de wei tot het eindproduct in je kledingkast. En als we dit pad kennen en de knelpunten ervan begrijpen, hebben we een concurrentievoordeel in het bedrijfsleven.
Ik hoop dat deze analyse je heeft geholpen de situatie zonder een roze bril te zien. Schrijf vragen over specifieke fabrieken of technologieën in de reacties. Ik zal proberen te antwoorden als de informatie geen bedrijfsgeheim is. Transparantie is immers wat momenteel in onze markt schrijnend ontbreekt.